Wie Lebensversicherer trotz Zinswende wettbewerbsfähig bleiben können
Die beispiellose Veränderung der Kapitalmärkte im Jahr 2022 hat gravierende Auswirkungen auf das Geschäft der Lebensversicherer, insbesondere durch die aktuell hohe Diskrepanz zwischen Höchstrechnungszins und Marktzins. Nach nun eineinhalb Jahren „Hochzinsphase“ sind die Implikationen auf Vertrieb und Neuproduktentwicklung deutlich zu beobachten.


Lebensversicherer sind besonders mit Herausforderungen im Neugeschäft konfrontiert, da die Kunden ihre Renditeerwartungen nach oben anpassen. Eine Vielzahl von Altersvorsorgeprodukten mit Abhängigkeit vom Rechnungszins schneidet dagegen auffällig schwach ab.
Betroffen ist vor allem das Neugeschäft mit Einmalbeiträgen, wie die Zahlen für 2022 und die Sommerprognose 2023 des Gesamtverbands der Versicherer (GDV) deutlich machen (mit einem Rückgang von 20,8 Prozent und 15 Prozent). Während in den Jahren stetig fallender Zinsen die Versicherer noch von langlaufenden Anlagen zehren konnten, sind die Angebote vieler Banken zum aktuellen Marktzins inzwischen deutlich attraktiver als jene Produkte, die an das Sicherungsvermögen der Versicherer gebunden sind.
Die deutlich gestiegenen Zinsen eröffnen für Versicherer allerdings auch Chancen, neue Wege bei Vorsorgeprodukten einzuschlagen. Eine kurzfristig umsetzbare Lösung stellen kapitalmarktgebundene Einmalbeiträge dar, mit denen Versicherer wettbewerbsfähige Alternativen zu bspw. Termingeldern von Banken anbieten können. Vier Aspekte sind dabei besonders relevant:
- Vertrauen in die Finanzstärke des Absicherungspartners
- Geringer Erklärungsbedarf beim Kunden
- Attraktivität bezogen auf die (mögliche) Rendite
- Wahl des Index für die Kapitalmarktanbindung
Kapitalrückzahlung, Steuervorteile und gezielte Vertriebsorientierung
Kapitalmarktorientierte Einmalbeitrags-Produkte können auf Basis der aktuellen Zinshöhe je nach Ausgestaltung vollständige Kapitalrückzahlung bieten und zusätzlich eine darüberhinausgehende Mindestverzinsung berücksichtigen. Die Anbindung an einen Index kann weitere Renditechancen eröffnen. Bei Laufzeiten ab zwölf Jahren kommt zudem noch der typische Steuervorteil der Lebensversicherung hinzu. Um für die Kunden und den Vertrieb klare Konditionen darzustellen, werden in der Regel Investitionstranchen angeboten, die über einen Zeitraum von mehreren Wochen vermarktet werden. Dies bietet die Chance zu einer vertrieblichen Fokussierung und der Platzierung eines definierten Neugeschäftsvolumens.
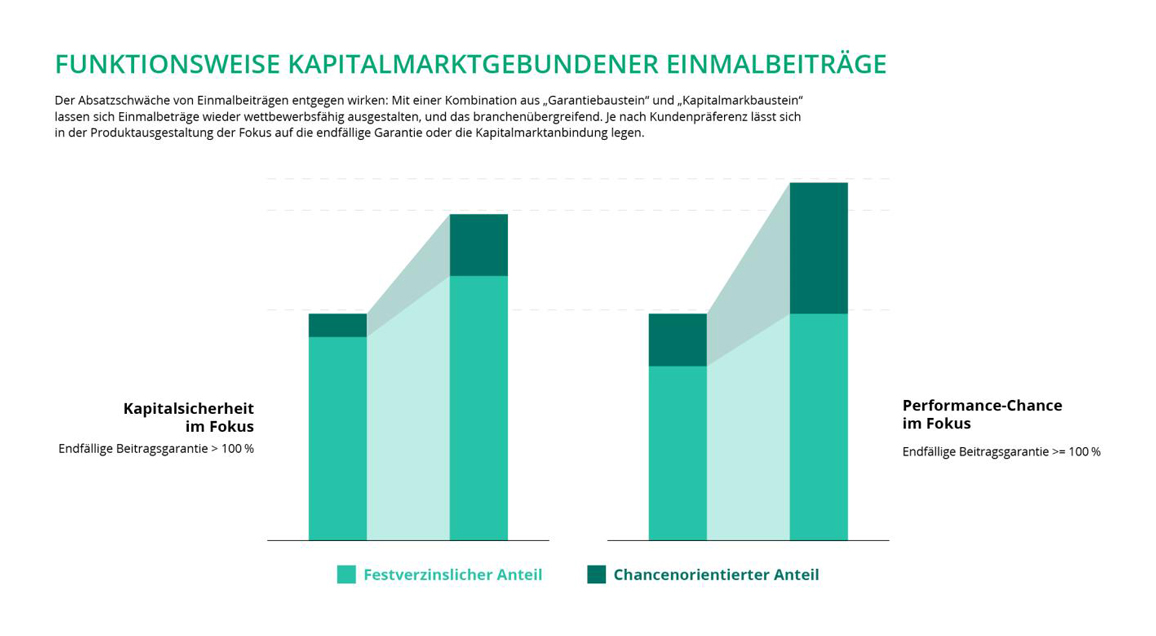
Kombination sicherer Verzinsung mit indexbezogenen Renditechancen
Die Konstruktion von Einmalbeiträgen basiert auf einer Aufteilung der Anlage in einen festverzinslichen Teil, der die Rückzahlung in Höhe der vereinbarten Kapitalgarantie zum Laufzeitende sichert, während der verbleibende Anteil über eine Indexanbindung chancenorientiert investiert wird.
Der festverzinsliche Anteil basiert in der Regel auf einer Anleihe, die von einem Emittenten als Absicherungspartner aufgelegt wird. Da kapitalmarktbasierte Einmalbeiträge auf Rechnung und Risiko der Versicherungsnehmer aufgesetzt werden, ist es entscheidend, dass der gewählte Emittent eine hohe Bonität aufweist und das mögliche Ausfallrisiko über ein angemessenes Rendite-Plus kompensiert wird.
Für den chancenorientierten Anteil wird die Performance von diversifizierten Kapitalmarkt-Indizes angebunden. Ziel dabei ist es, mit diesen einen Mehrertrag über den festverzinslichen Anteil hinaus zu generieren. Hierzu werden Call-Optionen eingesetzt, welche die Partizipation an der Wertentwicklung eines bestimmten Index ermöglichen. In Kombination mit Maßnahmen zur Kontrolle der Volatilität lassen sich die Kosten für die Call-Optionen begrenzen und attraktive Partizipationsraten am Index darstellen.
Varianten je nach Risikoneigung des Kunden
Bei der Aufteilung des Einmalbeitrags ergibt sich die Möglichkeit, zwischen einer hohen Garantie einerseits (festverzinslicher Anteil) und dem Darstellen von indexgebundenen Renditechancen andererseits (chancenorientierter Anteil) auszugestalten. Aus diesem Grund ist im Rahmen der Produktentwicklung zu klären, ob der Fokus des Produktes aus Kundensicht eher auf der „Kapitalsicherheit“ oder der „Performance-Chance“ liegen soll.
Für die Umsetzung bieten sich dem Versicherer zwei Möglichkeiten für die oben genannten Konstruktionen - entweder mittels Anleihen im Rahmen einer anleihegebundenen Rentenversicherung oder über streng regulierte UCITS Laufzeitfonds im Rahmen von fondsgebundenen Rentenversicherungen. Bei Letzteren kann eine zusätzliche „harte“ Rückzahlungsgarantie des investierten Kapitals gestellt werden.
Empfehlungen der Fokusgruppe private Altersvorsorge machen Druck
Dass die Versicherungswirtschaft mit neuartigen Produkten reagieren muss, zeigen auch die Empfehlungen der „Fokusgruppe private Altersvorsorge“ von Juli dieses Jahres. Die Experten empfehlen eine stärkere Öffnung der Altersvorsorge für Investmentlösungen und stellen renditestärkere Kapitalanlagen in den Fokus. Eine Möglichkeit dazu können kapitalmarktgebundene Einmalbeiträge sein, bei denen Versicherungsnehmer direkt von den aktuell hohen Marktzinsen profitieren.
Themen:
LESEN SIE AUCH


VOTUM fordert: Ermöglichen statt verhindern!

Banken führend beim Absatz privater Altersvorsorgeprodukte

VOLKSWOHL BUND: Drei Förder-Renten – eine davon per Klick

Lebensversicherung: Makler verlieren bei Einmalbeiträgen deutlich an Boden
Unsere Themen im Überblick
Themenwelt
Wirtschaft
Management
Recht
Finanzen
Assekuranz


Microsoft-Ausfall: Versicherte Schäden könnten bis zu 500 Millionen Dollar erreichen

Fahrverbot für Barbara Schöneberger: Wird das VHV-Werbegesicht zum Imageproblem?

HDI startet eigenes Lloyd’s-Syndikat: Neue Wege für Makler und Industriekunden

Frankfurter Leben: Problemkredite belasten Immobilienfonds
Die neue Ausgabe kostenlos im Kiosk
Werfen Sie einen Blick in die aktuelle Ausgabe und überzeugen Sie sich selbst vom ExpertenReport. Spannende Titelstories, fundierte Analysen und hochwertige Gestaltung – unser Magazin gibt es auch digital im Kiosk.

Beihilfe im Wandel
Dr. Günther Blaich, Dr. Gerd Sautter und Fabian Ober - INTER
"Der Vermittler muss Herr seiner Daten bleiben"
Klaus Liebig und Robert Schmidt, Geschäftsführer der vfm Gruppe
"Nicht laut, aber immer noch relevant"
Wibke Becker - Generalbevollmächtigte & Leiterin Maklervertrieb - Continentale - Mannheimer - EUROPA
"Ein kurzfristiges Strohfeuer machen wir nicht mit."
Frank Kettnaker und Christian Pape - Vorstand ALH Gruppe
"Viele Eltern unterschätzen die finanziellen Folgen, wenn ihr Kind berufsunfähig wird."
Jens Göhner, Leiter Produktmanagement der Stuttgarter
"Unabhängigkeit hat viele Gesichter"
Was bedeutet Unabhängigkeit im Versicherungsvertrieb wirklich?
"Das Gesamtpaket muss stimmen"
Bernd Einmold & Sascha Bassir
„Im Vertrieb werden wir unsere Aktivitäten ausbauen und die Kapazitäten dafür verstärken”
Dr. Florian Sallmann