Klimarisiken verändern die Kreditvergabe: Mittelstand fehlen ESG-Daten
Extremwetterereignisse können die Kreditwürdigkeit von Unternehmen beeinträchtigen und Sicherheiten entwerten. Eine Umfrage des Genoverbandes zeigt jedoch ein weiteres Problem: Während Banken Klimarisiken zunehmend berücksichtigen müssen, fehlen ihnen häufig belastbare Nachhaltigkeitsdaten ihrer Firmenkunden.


Klimarisiken werden für regionale Kreditinstitute zunehmend zu einer Frage der Risikosteuerung. Schäden an Betriebsgebäuden, Produktionsausfälle oder unterbrochene Lieferketten können die Zahlungsfähigkeit von Kreditnehmern beeinträchtigen. Gleichzeitig verändern sich die Anforderungen an die Bewertung von Kreditsicherheiten.
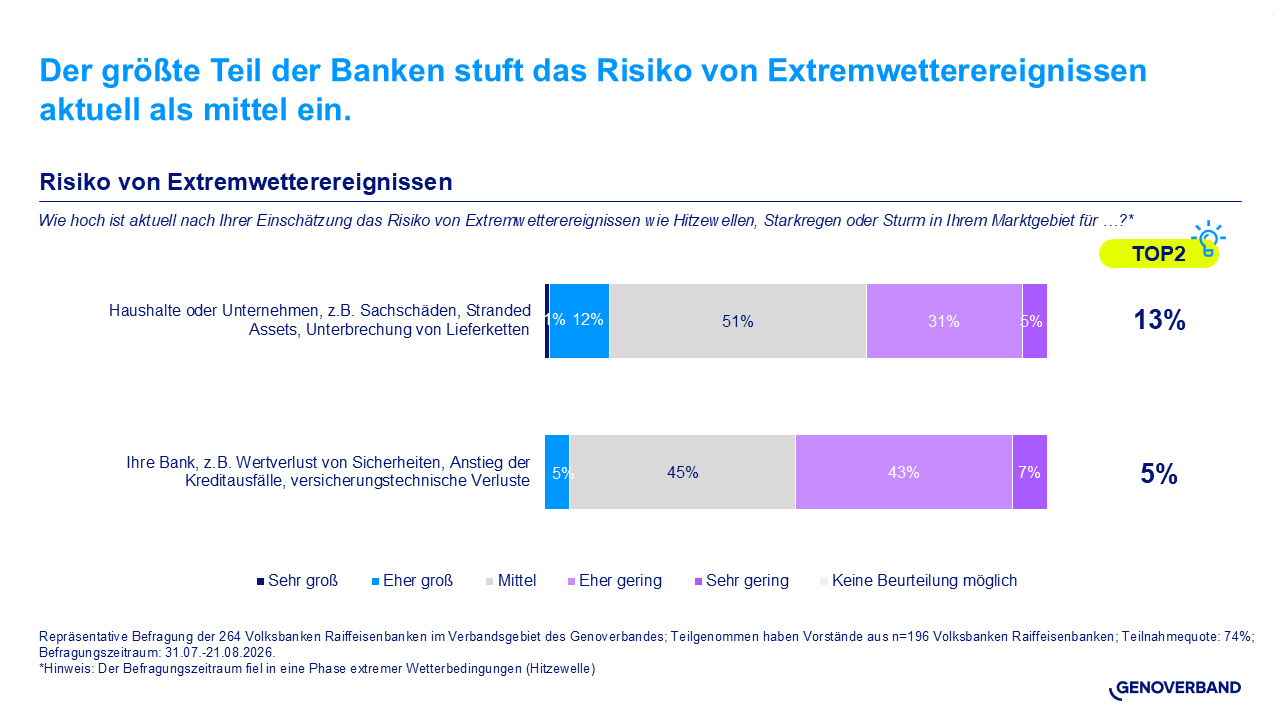
Eine Umfrage des Genoverbandes unter den Vorständen seiner 264 Mitgliedsbanken in 14 Bundesländern zeigt, dass die Institute ihre unmittelbare Gefährdung überwiegend als begrenzt einschätzen. Größere Schwierigkeiten bereitet die Verfügbarkeit jener Unternehmensdaten, die für eine belastbare Risikobewertung benötigt werden. An der Befragung zwischen dem 31. Juli und dem 21. August 2026 beteiligten sich 74 Prozent der Banken.
Regionalbanken sehen überwiegend begrenzte Risiken
Für Haushalte und Unternehmen im jeweiligen Geschäftsgebiet bewerten 51 Prozent der befragten Bankvorstände das Risiko durch Extremwetterereignisse als mittel. Weitere 36 Prozent stufen es als eher gering oder sehr gering ein.
Für das eigene Institut sehen 45 Prozent ein mittleres Risiko, während 50 Prozent von einer eher geringen oder sehr geringen Gefährdung ausgehen. In westdeutschen Geschäftsgebieten wird das Risiko tendenziell höher eingeschätzt als in ostdeutschen.
Genoverband-Vorstandsvorsitzender Michael Hoeck sieht darin keinen Hinweis auf eine systematische Unterschätzung. Die Institute verfügten über regionale Marktkenntnis und könnten ihre Risiken anhand konkreter Erfahrungen beurteilen.
Allerdings erlaubt die Selbsteinschätzung keine Aussage darüber, wie zuverlässig die Risikomodelle künftige Extremwetterereignisse erfassen. Gerade regional konzentrierte Kreditportfolios können erheblich betroffen sein, wenn zahlreiche Kreditnehmer oder Sicherheiten gleichzeitig geschädigt werden.
Weniger Berichtspflichten, aber nicht weniger Informationsbedarf
71 Prozent der befragten Bankvorstände berichten, dass Nachhaltigkeitsdaten ihrer Firmenkunden aufgrund eingeschränkter Berichtspflichten häufig nur begrenzt verfügbar sind. 70 Prozent halten einen einfachen, von BaFin und Bundesfinanzministerium anerkannten Nachhaltigkeitsstandard für hilfreich.
Darin zeigt sich ein regulatorischer Zielkonflikt: Unternehmen sollen durch reduzierte Nachhaltigkeitsberichtspflichten entlastet werden, während Banken ESG-Risiken weiterhin in ihre Kreditentscheidungen und Risikosteuerung einbeziehen müssen.
Der Informationsbedarf verschwindet durch den Wegfall einer Berichtspflicht nicht. Mittelständische Unternehmen müssen entsprechende Angaben unter Umständen für einzelne Finanzierungsanfragen gesondert zusammenstellen. Fehlende Daten führen zwar nicht automatisch zu schlechteren Kreditkonditionen, können aber zusätzliche Prüfungen erforderlich machen.
Als Lösungsansatz verweist der Genoverband auf den freiwilligen europäischen Nachhaltigkeitsstandard VS, der aus dem bisherigen VSME-Ansatz hervorgegangen ist. Einheitliche Angaben sollen Mehrfachabfragen reduzieren und die Vergleichbarkeit verbessern. Ob sie für eine zuverlässige Risikobewertung ausreichen, hängt allerdings von der Qualität und Aussagekraft der erhobenen Informationen ab.
Klimarisiken verbinden Kredit- und Versicherungswirtschaft
Für die Versicherungswirtschaft besitzt diese Entwicklung unmittelbare Bedeutung. Werden Gebäude oder Produktionsanlagen durch Naturgefahren beschädigt, hängt die wirtschaftliche Belastung eines Unternehmens wesentlich vom vorhandenen Versicherungsschutz ab.
Fehlende oder unzureichende Absicherung kann das Ausfallrisiko eines Kreditgebers erhöhen. Umgekehrt können steigende Versicherungsprämien und höhere Präventionskosten die wirtschaftliche Leistungsfähigkeit eines Unternehmens beeinflussen.
Die Bewertung physischer Klimarisiken betrifft damit nicht mehr ausschließlich die Kalkulation von Versicherungsprämien. Sie wird zugleich Bestandteil der Bonitätsprüfung und Sicherheitenbewertung.
Die Umfrage belegt keine flächendeckende Verschärfung der Kreditvergabe. Sie macht jedoch deutlich, dass die Entlastung von Berichtspflichten nicht zwangsläufig zu einer Entlastung bei der Informationsbeschaffung führt.
Der wirtschaftliche Wert von Nachhaltigkeitsdaten bemisst sich letztlich nicht an ihrer Berichtspflicht, sondern an ihrer Aussagekraft für Kredit- und Versicherungsrisiken. Weniger Bürokratie bedeutet nicht weniger Risiko.
Quelle: Genoverband e. V., Umfrage unter den Mitgliedsbanken, Juli/August 2026
Themen:
LESEN SIE AUCH


„Wer erst reagiert, wenn die Liquidität versiegt, hat weniger Optionen“

Lösungen für ein lebenswertes Morgen

Taxonomie beeinflusst Nachhaltigkeit kaum

Basel IV: AG Mittelstand zeigt sich besorgt
Unsere Themen im Überblick
Themenwelt
Wirtschaft
Management
Recht
Finanzen
Assekuranz


BaFin verhängt acht Millionen Euro Bußgeld gegen Deutsche Bank

Deutscher Rentenmarkt: Ausländische Investoren kaufen Bundesanleihen in Milliardenhöhe

Finanzstabilitätsbericht 2026: Bundesbank sieht wachsende Risiken trotz stabiler Banken

BaFin: Organisationsmängel bei Kieler Volksbank führen zu höheren Eigenmittelanforderungen
Die neue Ausgabe kostenlos im Kiosk
Werfen Sie einen Blick in die aktuelle Ausgabe und überzeugen Sie sich selbst vom ExpertenReport. Spannende Titelstories, fundierte Analysen und hochwertige Gestaltung – unser Magazin gibt es auch digital im Kiosk.

Beihilfe im Wandel
Dr. Günther Blaich, Dr. Gerd Sautter und Fabian Ober - INTER
"Der Vermittler muss Herr seiner Daten bleiben"
Klaus Liebig und Robert Schmidt, Geschäftsführer der vfm Gruppe
"Nicht laut, aber immer noch relevant"
Wibke Becker - Generalbevollmächtigte & Leiterin Maklervertrieb - Continentale - Mannheimer - EUROPA
"Ein kurzfristiges Strohfeuer machen wir nicht mit."
Frank Kettnaker und Christian Pape - Vorstand ALH Gruppe
"Viele Eltern unterschätzen die finanziellen Folgen, wenn ihr Kind berufsunfähig wird."
Jens Göhner, Leiter Produktmanagement der Stuttgarter
"Unabhängigkeit hat viele Gesichter"
Was bedeutet Unabhängigkeit im Versicherungsvertrieb wirklich?
"Das Gesamtpaket muss stimmen"
Bernd Einmold & Sascha Bassir
„Im Vertrieb werden wir unsere Aktivitäten ausbauen und die Kapazitäten dafür verstärken”
Dr. Florian Sallmann