Kfz-Versicherung 2027: Welche Automodelle besonders teuer werden


Große SUVs, leistungsstarke Oberklassefahrzeuge und hochwertige Geländewagen gehören auch 2027 zu den Automodellen mit besonders hohen Versicherungstypklassen. Doch die neue Schadenstatistik zeigt, dass sich die Risikobewertung keineswegs nur bei teuren Fahrzeugen verschlechtert. Auch verbreitete Modelle der Kompakt- und Mittelklasse sowie einzelne Elektroautos sind betroffen. Insgesamt ändern sich für rund 12,5 Millionen Autofahrer die Typklassen in der Kfz-Haftpflichtversicherung.
Die Kosten der Kfz-Versicherung entwickeln sich für viele Autofahrer zu einem zunehmend wichtigen Faktor bei der Fahrzeugwahl. Während Anschaffungspreis, Kraftstoffverbrauch und Wartungskosten häufig im Mittelpunkt stehen, wird die Höhe der Versicherungsprämie oftmals erst beim Abschluss eines Vertrags berücksichtigt. Dabei können sich die laufenden Versicherungskosten selbst zwischen Fahrzeugen vergleichbarer Größe und Leistung erheblich unterscheiden.
Die am 30. September 2026 veröffentlichte Typklassenstatistik des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) für das Versicherungsjahr 2027 verdeutlicht, wie unterschiedlich die Schadenrisiken einzelner Fahrzeugmodelle bewertet werden. Die Statistik umfasst rund 33.000 Automodelle und berücksichtigt die Schadenentwicklung der Jahre 2023 bis 2025. Für Millionen Versicherungsnehmer ergeben sich daraus veränderte Voraussetzungen bei der Beitragsberechnung.
Besonders auffällig bleiben große SUVs, leistungsstarke Oberklassefahrzeuge und hochwertige Geländewagen, die häufig vergleichsweise hohe Typklassen aufweisen. Allerdings zeigen die aktuellen Veränderungen, dass auch Fahrzeuge mit moderaten Anschaffungspreisen von einer ungünstigeren Schadenbilanz betroffen sein können. Entscheidend ist nicht allein der Wert eines Autos, sondern vor allem, wie häufig und in welcher Höhe Versicherungsleistungen für das jeweilige Modell anfallen.
Warum die Typklasse für die Versicherungskosten entscheidend ist
Die Typklasse gehört zu den wichtigsten Berechnungsgrundlagen der Kfz-Versicherung. Sie bildet ab, wie hoch die Schadenaufwendungen für ein bestimmtes Automodell im Vergleich zu anderen Fahrzeugen ausfallen. Dabei werden sowohl die Häufigkeit der Versicherungsfälle als auch die durchschnittlichen Schadenkosten berücksichtigt.
Die Einstufung erfolgt getrennt für die Kfz-Haftpflichtversicherung, die Teilkaskoversicherung und die Vollkaskoversicherung. Während in der Haftpflichtversicherung Schäden an anderen Verkehrsteilnehmern oder fremdem Eigentum berücksichtigt werden, umfasst die Teilkaskoversicherung unter anderem Diebstahl, Glasbruch, Naturereignisse und Wildunfälle. Die Vollkaskoversicherung deckt darüber hinaus insbesondere selbstverschuldete Unfallschäden am eigenen Fahrzeug sowie Vandalismusschäden ab.
Für 2027 gelten weiterhin unterschiedliche Klassenspannen. In der Haftpflichtversicherung reichen die Einstufungen von 10 bis 25, in der Vollkaskoversicherung von 10 bis 34 und in der Teilkaskoversicherung von 10 bis 33. Je höher die Typklasse ausfällt, desto ungünstiger ist grundsätzlich die statistische Schadenbilanz des betreffenden Fahrzeugmodells.
Allerdings lässt sich aus der Typklasse allein kein konkreter Versicherungsbeitrag ableiten. Sie stellt lediglich einen Teil der versicherungstechnischen Kalkulationsgrundlage dar. Welche Prämie ein Versicherungsnehmer tatsächlich zahlt, hängt zusätzlich von individuellen Tarifmerkmalen, regionalen Risiken und der Preisgestaltung des jeweiligen Versicherers ab.
Große SUVs und Oberklassefahrzeuge bleiben häufig teuer
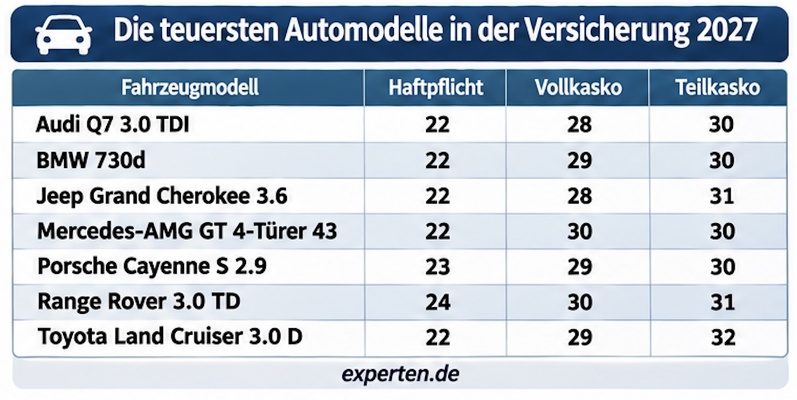
Besonders hohe Typklassen finden sich auch 2027 bei hochwertigen Geländewagen, leistungsstarken Sportwagen und Fahrzeugen der Oberklasse. Zu den Modellen, die in einzelnen Versicherungsbereichen vergleichsweise ungünstig eingestuft werden, gehören verschiedene Ausführungen des Porsche Panamera, des Land Rover Range Rover und des Toyota Land Cruiser. Diese Fahrzeuge unterscheiden sich zwar hinsichtlich ihrer Konstruktion und Nutzung, weisen jedoch teilweise hohe durchschnittliche Schadenaufwendungen auf.
Vor allem in der Kaskoversicherung spielen die Reparaturkosten eine entscheidende Rolle. Hochwertige Karosseriebauteile, komplexe elektronische Systeme und teure Ersatzteile können selbst bei begrenzten Unfallschäden erhebliche Kosten verursachen. Hinzu kommt, dass Reparaturen an modernen Fahrzeugen zunehmend spezielle Diagnosegeräte und aufwendige Kalibrierungsverfahren erfordern.
GDV-Hauptgeschäftsführer Jörg Asmussen verweist in diesem Zusammenhang auf den Einfluss des Fahrzeugwerts und der Ersatzteilpreise. Je teurer ein Auto und seine Komponenten seien, desto höher falle häufig auch die Kasko-Typklasse aus. Allerdings handelt es sich dabei nicht um einen zwangsläufigen Zusammenhang, denn ausschlaggebend bleiben die tatsächlich registrierten Schadenaufwendungen.
Auch vergleichsweise preiswerte Fahrzeuge können deshalb hohe Typklassen erreichen, wenn sie überdurchschnittlich häufig in Versicherungsfälle verwickelt sind oder hohe Schadenkosten verursachen. Umgekehrt können hochwertige Modelle trotz eines hohen Anschaffungspreises günstigere Einstufungen erhalten, sofern ihre statistische Schadenbilanz entsprechend positiv ausfällt.
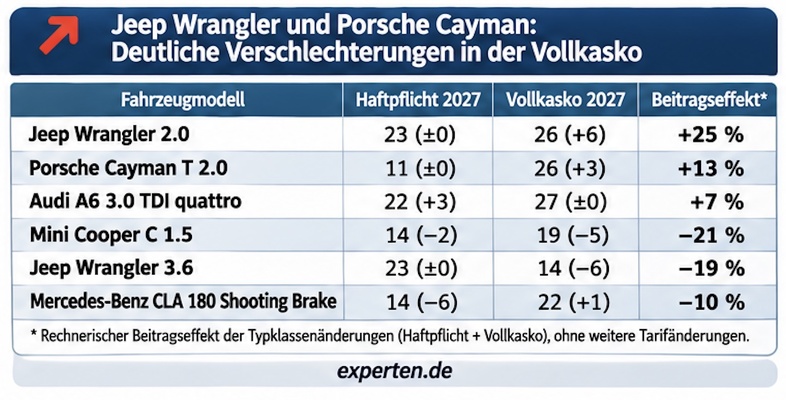
Jeep Wrangler und Porsche Cayman: Deutliche Verschlechterungen in der Vollkasko
Besonders auffällig sind 2027 die Veränderungen bei einzelnen Fahrzeugvarianten, deren Vollkaskoeinstufung erheblich steigt. Eine Auswertung von Verivox auf Grundlage der neuen GDV-Typklassen zeigt, dass die Unterschiede zwischen den Modellen beträchtlich ausfallen können. Teilweise verändern sich die Einstufungen um mehrere Klassen, was sich entsprechend auf die Beitragsberechnung auswirken kann.
Ein besonders deutliches Beispiel liefert der Jeep Wrangler 2.0. Während seine Haftpflicht-Typklasse unverändert bei 23 bleibt, steigt die Vollkaskoeinstufung um sechs Klassen auf 26. Nach einer Modellrechnung von Verivox ergibt sich daraus ein durchschnittlicher rechnerischer Beitragsanstieg von rund 25 Prozent, sofern ausschließlich die veränderten Typklassen berücksichtigt werden.
Auch der Porsche Cayman T 2.0 wird in der Vollkaskoversicherung ungünstiger bewertet. Seine Einstufung steigt um drei Klassen auf 26, woraus sich nach der Verivox-Berechnung ein rechnerischer Beitragseffekt von rund 13 Prozent ergibt. Beim Audi A6 3.0 TDI quattro verschlechtert sich dagegen vor allem die Haftpflicht-Typklasse, die um drei Stufen auf 22 steigt, während die Vollkaskoeinstufung unverändert bleibt.
Die Beispiele verdeutlichen, dass sich die Schadenentwicklung innerhalb der einzelnen Versicherungsbereiche erheblich unterscheiden kann. Eine höhere Haftpflicht-Typklasse bedeutet deshalb nicht zwangsläufig, dass auch die Vollkaskoversicherung ungünstiger eingestuft wird. Ebenso wenig lassen sich die rechnerischen Beitragseffekte unmittelbar auf jeden Versicherungsvertrag übertragen, da die tatsächliche Prämienentwicklung von weiteren Tarifmerkmalen abhängt.
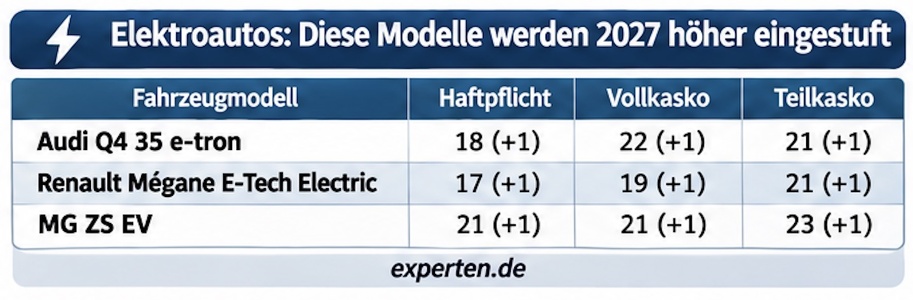
Elektroautos: Mehrere Modelle werden höher eingestuft
Eine bemerkenswerte Entwicklung zeigt sich bei einzelnen Elektrofahrzeugen. Während die Typklassenstatistik in den vergangenen Jahren bei verschiedenen elektrisch angetriebenen Modellen auch Verbesserungen auswies, werden für 2027 mehrere Fahrzeuge in allen drei Versicherungsbereichen höher eingestuft. Dazu gehören unter anderem der Audi Q4 35 e-tron, einzelne Ausführungen des Renault Mégane beziehungsweise Scénic E-Tech Electric und der MG ZS EV.
Beim Audi Q4 35 e-tron steigt die Typklasse sowohl in der Haftpflicht- als auch in der Voll- und Teilkaskoversicherung um jeweils eine Stufe. Vergleichbare Veränderungen zeigen sich bei den genannten Modellen von Renault und MG. Für die betroffenen Versicherungsnehmer können sich dadurch ungünstigere Voraussetzungen bei der Beitragsberechnung ergeben, auch wenn eine tatsächliche Beitragserhöhung nicht zwangsläufig die Folge sein muss.
Aus diesen Veränderungen lässt sich allerdings nicht ableiten, dass Elektroautos grundsätzlich teurer zu versichern sind als Fahrzeuge mit Verbrennungsmotor. Die Schadenkosten hängen von zahlreichen Faktoren ab, darunter die Fahrzeugkonstruktion, die Verfügbarkeit von Ersatzteilen, die Reparaturverfahren und die Häufigkeit der gemeldeten Versicherungsfälle. Insbesondere Schäden an Hochvoltbatterien oder integrierten elektronischen Komponenten können zwar erhebliche Kosten verursachen, müssen aber nicht zwangsläufig zu einer hohen Typklasse führen.
Die GDV-Statistik bewertet deshalb nicht die Antriebstechnologie als solche, sondern die tatsächlichen Schadenaufwendungen der jeweiligen Fahrzeugmodelle. Auch Elektroautos können eine vergleichsweise günstige Schadenbilanz aufweisen und entsprechend niedrig eingestuft werden. Für einen aussagekräftigen Vergleich ist daher stets die konkrete Fahrzeugvariante entscheidend.
Auch Mittelklassefahrzeuge sind von höheren Typklassen betroffen
Nicht nur Elektroautos und hochwertige Geländewagen verzeichnen Veränderungen bei der Risikoeinstufung. Auch verschiedene konventionell angetriebene Fahrzeuge der Kompakt- und Mittelklasse werden 2027 ungünstiger bewertet. Die Entwicklung verdeutlicht, dass steigende Schadenaufwendungen keineswegs ausschließlich ein Problem besonders leistungsstarker oder teurer Automobile darstellen.
Beim BMW 330d Touring xDrive steigt die Haftpflicht-Typklasse um zwei Stufen auf 17, während die Einstufungen in der Voll- und Teilkaskoversicherung unverändert bleiben. Auch der Citroën C4 1.2 wird in der Haftpflichtversicherung um zwei Klassen höher bewertet. Zusätzlich verschlechtert sich seine Vollkaskoeinstufung um eine Stufe.
Eine ähnliche Entwicklung zeigt sich beim Škoda Rapid 1.2, dessen Haftpflicht-Typklasse ebenfalls um zwei Stufen auf 19 steigt. Die Kaskoeinstufungen bleiben dagegen unverändert. Damit können auch Fahrzeuge, die im Alltag häufig als wirtschaftliche Mobilitätslösung genutzt werden, von einer ungünstigeren Schadenbilanz betroffen sein.
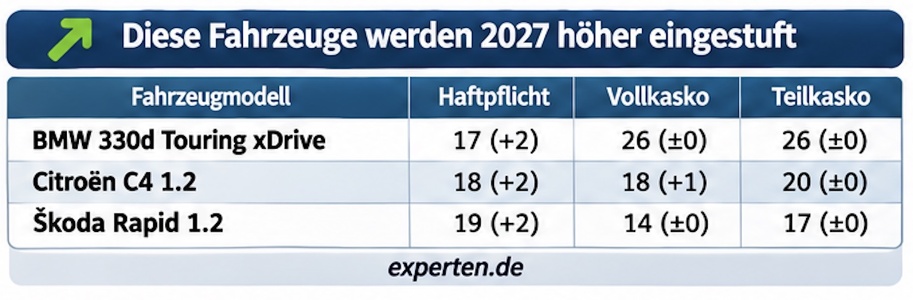
Die Unterschiede zwischen den Versicherungsbereichen zeigen, dass sich Schadenhäufigkeit und Schadenhöhe nicht bei jedem Fahrzeugmodell gleich entwickeln. Während die Haftpflichtversicherung insbesondere die verursachten Fremdschäden berücksichtigt, stehen in der Kaskoversicherung die Schäden am versicherten Fahrzeug selbst im Mittelpunkt. Entsprechend können sich die Typklassen unabhängig voneinander verändern.
Welche Fahrzeuge profitieren von günstigeren Typklassen?
Neben den Verschlechterungen gibt es zahlreiche Automodelle, deren Schadenbilanz sich verbessert hat. Besonders deutlich fallen einzelne Veränderungen beim VW T7 Multivan, beim Mercedes-Benz GLC und bei verschiedenen Kompaktfahrzeugen aus. Auch größere SUVs können von niedrigeren Typklassen profitieren, wenn sich ihre statistischen Schadenaufwendungen entsprechend günstig entwickelt haben.
Beim VW T7 Multivan 2.0 TDI sinkt die Haftpflicht-Typklasse um zwei Stufen auf 12. Gleichzeitig verbessert sich die Vollkaskoeinstufung um eine Klasse, während die Teilkaskoversicherung unverändert bleibt. Der Mercedes-Benz GLC 200 4MATIC profitiert ebenfalls von einer günstigeren Bewertung, da seine Haftpflicht-Typklasse um eine Stufe und die Vollkaskoeinstufung um zwei Klassen sinken.
Auch beim Volvo XC60 T8 Hybrid AWD verbessert sich die Risikobewertung. Das Fahrzeug wird in allen drei Versicherungsbereichen jeweils um eine Klasse niedriger eingestuft. Die Beispiele verdeutlichen, dass selbst größere und technisch aufwendig ausgestattete Fahrzeuge nicht zwangsläufig hohe oder steigende Typklassen aufweisen müssen.
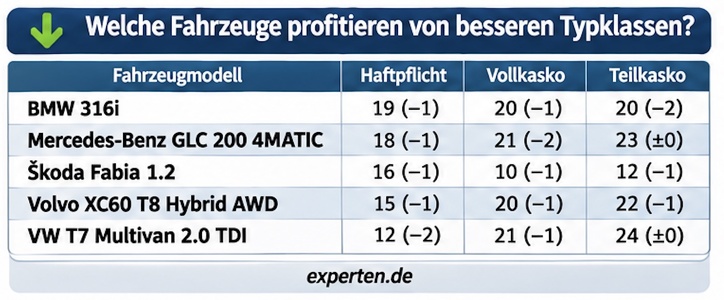
Eine günstigere Einstufung schafft grundsätzlich bessere Voraussetzungen für die Beitragsberechnung. Allerdings bedeutet sie nicht automatisch, dass die Versicherungsprämie im gleichen Umfang sinkt. Allgemeine Tarifänderungen, regionale Schadenentwicklungen oder Veränderungen individueller Vertragsmerkmale können mögliche Einsparungen teilweise oder vollständig aufheben.
Rund 12,5 Millionen Autofahrer erhalten neue Haftpflicht-Typklassen
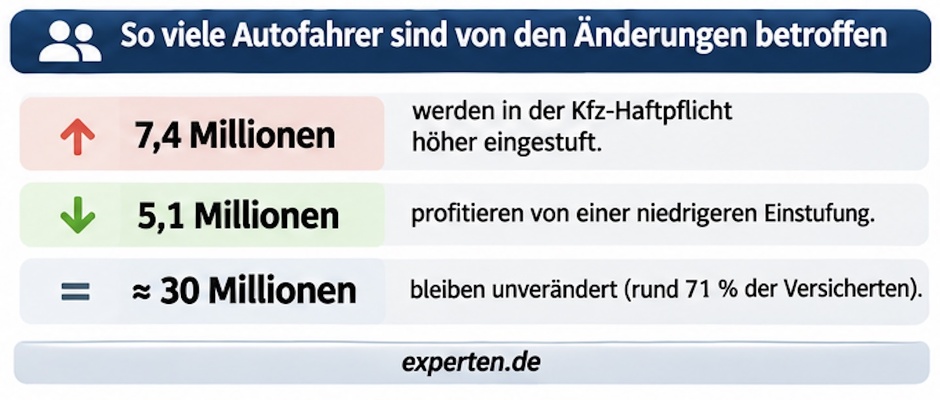
Die wirtschaftliche Bedeutung der neuen Einstufungen zeigt sich insbesondere beim Blick auf die Zahl der betroffenen Versicherungsnehmer. Nach Angaben des GDV werden für das Versicherungsjahr 2027 rund 7,4 Millionen Autofahrer in der Kfz-Haftpflichtversicherung einer höheren Typklasse zugeordnet. Weitere 5,1 Millionen profitieren dagegen von einer niedrigeren Einstufung.
Für knapp 30 Millionen Autofahrer bleibt die Haftpflicht-Typklasse unverändert. Das entspricht rund 71 Prozent der Versicherten. Damit überwiegt weiterhin die Zahl der Fahrzeuge ohne Veränderungen, allerdings fällt die Gruppe mit einer ungünstigeren Einstufung deutlich größer aus als die Zahl derjenigen, deren Typklasse sinkt.
Auch in der Kaskoversicherung bleibt die Mehrheit der Fahrzeuge unverändert eingestuft. Nach Angaben des GDV behalten rund 67 Prozent der Voll- und Teilkaskoversicherten ihre bisherigen Typklassen. Größere Veränderungen um mehrere Stufen bleiben vergleichsweise selten, da sich die Einstufungen in den meisten Fällen lediglich um eine oder zwei Klassen verschieben.
Die Zahlen verdeutlichen, dass sich die Schadenrisiken des deutschen Fahrzeugbestands kontinuierlich verändern. Für die Versicherer liefert die Statistik eine wichtige Grundlage, um die Risiken einzelner Modelle differenziert zu bewerten. Für Versicherungsnehmer können sich daraus veränderte Prämien ergeben, ohne dass sich ihr persönliches Fahrverhalten oder die Nutzung des Fahrzeugs geändert haben muss.
Steigende Reparaturkosten bleiben ein Belastungsfaktor
Unabhängig von den Veränderungen einzelner Typklassen stehen die Kfz-Versicherer weiterhin unter dem Einfluss hoher Reparaturkosten. Insbesondere die Preise für Ersatzteile und Werkstattleistungen haben sich in den vergangenen Jahren zu einem wesentlichen Kostentreiber entwickelt. Der GDV verweist seit Längerem darauf, dass die Reparaturkosten deutlich stärker gestiegen sind als die allgemeine Inflation.
Moderne Fahrzeuge verfügen über eine zunehmend komplexe technische Ausstattung. Fahrerassistenzsysteme, Sensoren, Kameras und elektronische Steuergeräte erhöhen zwar Sicherheit und Komfort, können die Instandsetzung nach einem Unfall jedoch erheblich verteuern. Bereits ein beschädigter Stoßfänger kann zusätzliche Arbeiten an Radarsensoren oder Kamerasystemen erforderlich machen, die über eine herkömmliche Karosseriereparatur hinausgehen.
Hinzu kommen Kosten für Diagnosearbeiten, Kalibrierungen und die Wiederherstellung elektronischer Funktionen. Gerade bei hochwertigen Fahrzeugen können diese Aufwendungen erheblich ausfallen, doch die Entwicklung betrifft zunehmend auch die Kompakt- und Mittelklasse. Viele technische Systeme, die früher überwiegend Oberklassefahrzeugen vorbehalten waren, gehören inzwischen auch bei preiswerteren Modellen zur Serienausstattung.
Für die Versicherungswirtschaft entsteht daraus ein strukturelles Kostenproblem. Selbst wenn die Zahl der Unfälle weitgehend unverändert bleibt, können höhere durchschnittliche Reparaturkosten zu steigenden Schadenaufwendungen führen. Diese Entwicklung wirkt sich langfristig auf die Tarifkalkulation aus und kann damit auch Versicherungsnehmer betreffen, deren Fahrzeuge keine höhere Typklasse erhalten.
Warum selbst ähnliche Automodelle unterschiedlich teuer sein können
Die Typklassenstatistik 2027 zeigt, wie stark sich die Risikobewertung selbst innerhalb einer Fahrzeugbaureihe unterscheiden kann. Besonders anschaulich wird dies am Beispiel des Jeep Wrangler, bei dem verschiedene Motorisierungen eine deutlich unterschiedliche Schadenentwicklung aufweisen. Während die Vollkaskoeinstufung des Wrangler 2.0 um sechs Klassen steigt, verbessert sich die entsprechende Einstufung des Wrangler 3.6 nach der Verivox-Auswertung um sechs Stufen.
Beide Fahrzeuge gehören derselben Baureihe an, werden versicherungstechnisch jedoch unterschiedlich bewertet. Ursache dafür sind die jeweils erfassten Schadenaufwendungen, die sich je nach Fahrzeugvariante erheblich unterscheiden können. Auch unterschiedliche Nutzungsprofile und Schadenhäufigkeiten können sich in der Statistik niederschlagen, ohne dass daraus unmittelbare Rückschlüsse auf das individuelle Fahrverhalten einzelner Fahrzeughalter möglich wären.
Für Autofahrer bedeutet dies, dass die allgemeine Modellbezeichnung bei einem Versicherungsvergleich nicht ausreicht. Entscheidend sind die genaue Motorisierung, die Fahrzeugausführung und die jeweilige Schlüsselnummer. Wer vor dem Kauf eines Neu- oder Gebrauchtwagens die Versicherungskosten kalkulieren möchte, sollte deshalb stets die konkrete Fahrzeugvariante berücksichtigen.
Die aktuellen Einstufungen lassen sich über das offizielle Typklassenverzeichnis des GDV überprüfen. Dort können Fahrzeughalter die für ihr Modell geltenden Typklassen ermitteln und bei Bedarf mit anderen Fahrzeugvarianten vergleichen.
Was die neuen Typklassen für Versicherungsnehmer bedeuten
Die Typklassenstatistik 2027 kann sowohl bei bestehenden Versicherungsverträgen als auch beim Abschluss einer neuen Kfz-Versicherung berücksichtigt werden. Allerdings sind die GDV-Einstufungen für die Versicherungsunternehmen nicht verbindlich. Jeder Versicherer entscheidet selbst, in welchem Umfang er die statistischen Grundlagen in seine Tarifkalkulation einbezieht.
Bei bestehenden Verträgen werden neue Typklassen üblicherweise mit Beginn des nächsten Versicherungsjahres berücksichtigt. Für viele Autofahrer ist dies der 1. Januar 2027. Ob daraus tatsächlich höhere oder niedrigere Beiträge entstehen, hängt jedoch von weiteren Faktoren ab, die teilweise einen erheblichen Einfluss auf die Prämie haben können.
Neben der Typklasse berücksichtigen Versicherer insbesondere die Regionalklasse, die individuelle Schadenfreiheitsklasse, die jährliche Fahrleistung, den Fahrerkreis und die vereinbarte Selbstbeteiligung. Auch allgemeine Tarifänderungen können dazu führen, dass eine Versicherung trotz verbesserter Typklasse teurer wird. Umgekehrt kann eine günstigere Schadenfreiheitsklasse eine höhere Typklasseneinstufung teilweise ausgleichen.
Für Versicherungsnehmer bleibt deshalb der Vergleich konkreter Angebote entscheidend. Dabei sollten nicht allein die Beiträge, sondern auch die versicherten Leistungen berücksichtigt werden. Gerade bei hochwertigen Fahrzeugen können Unterschiede bei Reparaturbedingungen, Selbstbeteiligungen und Entschädigungsleistungen erhebliche finanzielle Auswirkungen haben.
Erhöht ein Versicherer den Beitrag, ohne dass sich der Versicherungsschutz entsprechend verbessert, kann unter den gesetzlichen Voraussetzungen ein Sonderkündigungsrecht bestehen. Maßgeblich sind die konkrete Beitragsmitteilung und die vertraglichen Bedingungen. Versicherungsnehmer sollten deshalb nicht nur die Höhe einer möglichen Beitragsanpassung prüfen, sondern auch deren Begründung und die damit verbundenen rechtlichen Möglichkeiten.
Versicherungskosten werden beim Autokauf immer wichtiger
Die Typklassenstatistik 2027 verdeutlicht, dass die laufenden Kosten eines Fahrzeugs nicht allein von dessen Anschaffungspreis oder Energieverbrauch abhängen. Insbesondere bei hochwertigen Gebrauchtwagen kann zwischen einem inzwischen gesunkenen Marktwert und weiterhin hohen Reparaturkosten ein erhebliches Missverhältnis bestehen. Ein älteres Oberklassemodell mag auf dem Gebrauchtwagenmarkt vergleichsweise günstig angeboten werden, seine Ersatzteile und Reparaturverfahren orientieren sich jedoch weiterhin an der ursprünglichen Fahrzeugkonstruktion.
Entsprechend können die Kaskoversicherung und die damit verbundenen laufenden Kosten hoch bleiben. Gleichzeitig zeigen die neuen Einstufungen, dass auch Fahrzeuge mit moderaten Anschaffungspreisen nicht zwangsläufig günstig zu versichern sind. Die Entwicklungen bei Modellen wie dem Citroën C4, dem Škoda Rapid oder dem Audi Q4 e-tron machen deutlich, dass die individuelle Schadenbilanz für die wirtschaftliche Bewertung eines Fahrzeugs eine wesentliche Rolle spielt.
Für Käufer und Fahrzeughalter lohnt es sich deshalb, die Versicherungskosten frühzeitig in die Gesamtkalkulation einzubeziehen. Dabei sollte nicht nur die aktuelle Prämie betrachtet werden, sondern auch die Frage, wie sich die Typklasse eines Fahrzeugs in den vergangenen Jahren entwickelt hat. Zwar lassen sich daraus keine verlässlichen Prognosen für künftige Einstufungen ableiten, doch können deutliche Veränderungen Hinweise auf die bisherige Schadenentwicklung geben.
Die neuen GDV-Daten zeigen zugleich, dass Typklassen keine dauerhaft feststehenden Eigenschaften eines Fahrzeugs sind. Eine ungünstige Schadenentwicklung kann zu höheren Einstufungen führen, während eine verbesserte Schadenbilanz günstigere Voraussetzungen für die Versicherungsberechnung schafft. Für Millionen Autofahrer wird damit auch 2027 die Frage relevant, wie sich die statistische Risikobewertung ihres Fahrzeugs verändert hat und welche finanziellen Folgen daraus tatsächlich entstehen.
Quellen: Gesamtverband der Deutschen Versicherungswirtschaft (GDV), Typklassenstatistik 2027 vom 30. September 2026; ADAC, Typklassen 2027; Verivox Kfz-Versicherungsindex, Stand 30. September 2026.
Themen:
LESEN SIE AUCH


Kfz-Versicherer: Von jedem Beitrags-Euro bleibt nur ein Cent

Typklassen 2027: Für 12,5 Millionen Autofahrer ändert sich die Einstufung

Kfz-Versicherung: Der Wohnort kann den Beitrag um mehr als 60 Prozent verändern

Kfz-Versicherung erreicht Preisplateau
Unsere Themen im Überblick
Themenwelt
Wirtschaft
Management
Recht
Finanzen
Assekuranz


Ökonomische Lage, Kursverschiebungen und neue Impulse von Wirtschaftsministerin Katherina Reiche

Deutsche fordern Neustart bei der privaten Altersvorsorge – was plant die Politik?

R+V Versicherung zahlt 19 Millionen Euro Cashback an Mitglieder-Plus-Kunden aus

Wetterextreme verursachen 2024 versicherte Schäden in Höhe von 5,5 Milliarden Euro
Die neue Ausgabe kostenlos im Kiosk
Werfen Sie einen Blick in die aktuelle Ausgabe und überzeugen Sie sich selbst vom ExpertenReport. Spannende Titelstories, fundierte Analysen und hochwertige Gestaltung – unser Magazin gibt es auch digital im Kiosk.

Beihilfe im Wandel
Dr. Günther Blaich, Dr. Gerd Sautter und Fabian Ober - INTER
"Der Vermittler muss Herr seiner Daten bleiben"
Klaus Liebig und Robert Schmidt, Geschäftsführer der vfm Gruppe
"Nicht laut, aber immer noch relevant"
Wibke Becker - Generalbevollmächtigte & Leiterin Maklervertrieb - Continentale - Mannheimer - EUROPA
"Ein kurzfristiges Strohfeuer machen wir nicht mit."
Frank Kettnaker und Christian Pape - Vorstand ALH Gruppe
"Viele Eltern unterschätzen die finanziellen Folgen, wenn ihr Kind berufsunfähig wird."
Jens Göhner, Leiter Produktmanagement der Stuttgarter
"Unabhängigkeit hat viele Gesichter"
Was bedeutet Unabhängigkeit im Versicherungsvertrieb wirklich?