E-Rechnung 2027: Die Schonfrist endet – und ein PDF reicht nicht mehr
Ab dem 1. Januar 2027 wird es für viele Unternehmen ernst: Die erste Übergangsfrist bei der elektronischen Rechnungsstellung endet. Wer bislang seine Rechnungen als PDF verschickt hat, muss prüfen, ob das künftig noch zulässig ist. Gleichzeitig hat das Bundesfinanzministerium die Anforderungen erneut präzisiert. Für die Versicherungswirtschaft ist die Rechtslage allerdings differenzierter, als es die allgemeine E-Rechnungspflicht vermuten lässt.


Zwei Jahre Übergang – und nun?
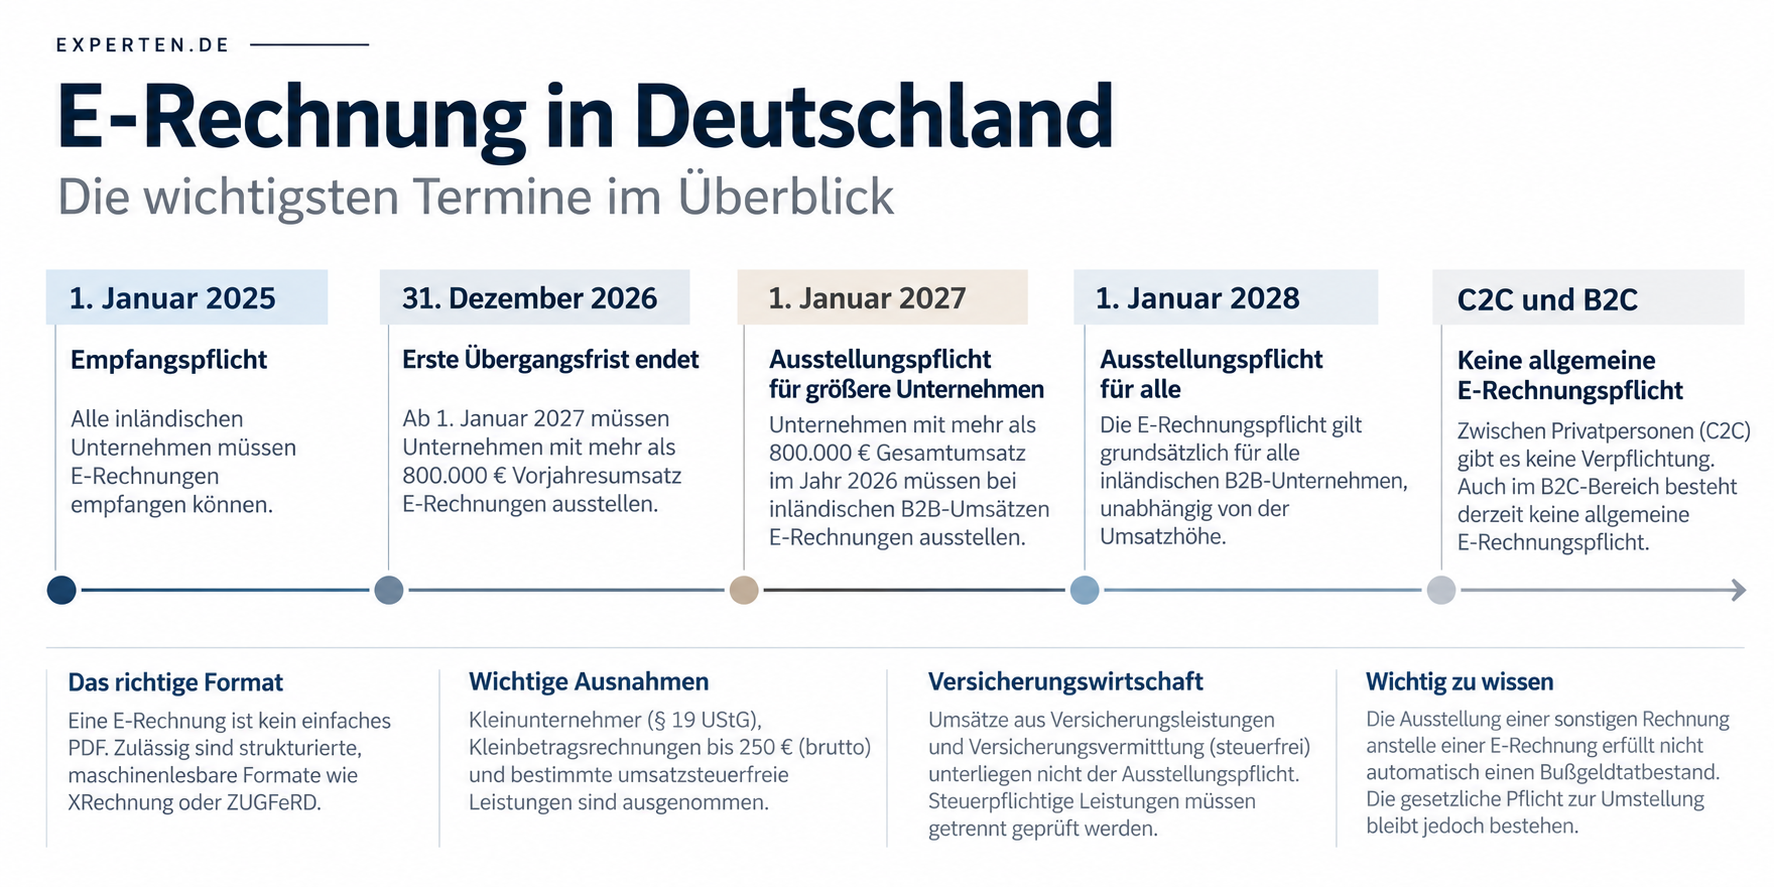
An der elektronischen Rechnung wird seit Jahren gearbeitet, über ihre technischen Anforderungen wurde ausführlich diskutiert, und seit Januar 2025 müssen Unternehmen grundsätzlich in der Lage sein, entsprechende Rechnungen zu empfangen. Dass sie selbst weiterhin Papierrechnungen oder einfache PDF-Dokumente verschicken durften, war einer gesetzlichen Übergangsregelung zu verdanken. Für einen Teil der Unternehmen läuft diese nun zum Jahresende aus.
Ab dem 1. Januar 2027 müssen inländische Unternehmen, deren maßgeblicher Gesamtumsatz im Jahr 2026 mehr als 800.000 Euro betragen hat, bei den betroffenen Geschäften mit anderen inländischen Unternehmen grundsätzlich E-Rechnungen ausstellen. Unternehmen unterhalb oder auf dieser Umsatzgrenze dürfen die bisherigen Rechnungsformate noch bis Ende 2027 verwenden. Ab 2028 greift die Ausstellungspflicht grundsätzlich unabhängig von dieser Umsatzgrenze.
Damit endet für viele Betriebe eine Phase, in der die gesetzliche Verpflichtung bereits bestand, ihre praktische Umsetzung aber noch aufgeschoben werden konnte.
Was sich im Oktober 2026 geändert hat
Das Bundesfinanzministerium hat am 15. Oktober 2026 ein weiteres Anwendungsschreiben veröffentlicht. Es ergänzt die bisherigen Vorgaben aus den Jahren 2024 und 2025 und beschäftigt sich vor allem mit Problemen, die bei der technischen und steuerlichen Umsetzung entstanden sind.
Ein Schwerpunkt liegt auf den Leistungsbeschreibungen. Die für die steuerliche Beurteilung erforderlichen Angaben müssen im strukturierten Datensatz enthalten sein. Wesentliche Informationen ausschließlich in einem beigefügten PDF unterzubringen, genügt nicht. Das stellt insbesondere Unternehmen vor Herausforderungen, deren Rechnungen bislang auf umfangreiche Anlagen, individuelle Leistungsvereinbarungen oder komplexe Abrechnungssysteme angewiesen waren.
Erleichterungen gibt es dagegen bei Anzahlungs- und Endrechnungen. Bereits vor Eintritt der jeweiligen Ausstellungspflicht erstellte Anzahlungsrechnungen müssen nicht nachträglich in E-Rechnungen umgewandelt werden. Für bestimmte vereinfachte Angaben zu bereits vereinnahmten Teilentgelten in Endrechnungen verlängert die Finanzverwaltung die Nichtbeanstandungsregelung bis zum 30. Juni 2030.
Auch bei Bonus-, Rabatt- und Skontovereinbarungen sowie bei technischen Validierungsfehlern hat das Ministerium nachgebessert. Nicht jeder Verstoß gegen eine technische Geschäftsregel führt automatisch dazu, dass eine Rechnung umsatzsteuerlich unbrauchbar wird. Entscheidend bleibt, ob die gesetzlichen Voraussetzungen erfüllt sind.
Bemerkenswert ist zudem die Klarstellung, dass die Ausstellung einer sonstigen Rechnung anstelle einer vorgeschriebenen E-Rechnung nicht den Bußgeldtatbestand des § 26a Abs. 2 Nr. 1 UStG erfüllt. Die gesetzliche Ausstellungspflicht entfällt dadurch allerdings nicht.
Versicherungsvermittler: Nicht jede Rechnung fällt unter die Pflicht
Gerade in der Versicherungswirtschaft lohnt sich ein genauer Blick auf die gesetzlichen Ausnahmen. Versicherungsumsätze sind nach § 4 Nr. 10 UStG, typische Versicherungsvermittlungsleistungen nach § 4 Nr. 11 UStG von der Umsatzsteuer befreit. Für diese Leistungen besteht grundsätzlich keine Pflicht zur Ausstellung einer E-Rechnung.
Das bedeutet allerdings nicht, dass Versicherungsvermittler, Maklerpools oder Versicherungsunternehmen generell von den neuen Anforderungen ausgenommen wären.
Wer beispielsweise zusätzlich steuerpflichtige Beratungsleistungen, Softwarelizenzen, IT-Dienstleistungen oder andere umsatzsteuerpflichtige Leistungen gegenüber inländischen Geschäftskunden abrechnet, muss die E-Rechnungspflicht für diese Umsätze gesondert prüfen.
Entscheidend ist also nicht allein die Branche, sondern die konkrete Leistung. Ein Unternehmen kann gleichzeitig Umsätze erzielen, für die keine E-Rechnung vorgeschrieben ist, und solche, die ab 2027 oder 2028 ausschließlich im strukturierten Format abzurechnen sind.
Hinzu kommt die Empfangsseite. Auch Unternehmen, die überwiegend umsatzsteuerfreie Leistungen erbringen, müssen seit Anfang 2025 grundsätzlich E-Rechnungen empfangen können. Die Befreiung von der Ausstellungspflicht ist keine Befreiung vom elektronischen Rechnungseingang.
Das eigentliche Problem beginnt hinter dem Posteingang
Für den Empfang einer E-Rechnung reicht nach den Vorgaben des Bundesfinanzministeriums grundsätzlich bereits ein E-Mail-Postfach. Damit ist die technische Mindestanforderung erfüllt, nicht aber zwangsläufig eine funktionierende Rechnungsverarbeitung sichergestellt.
Denn eine E-Rechnung besteht aus strukturierten Daten, die sich automatisiert verarbeiten lassen sollen. Werden diese Daten anschließend ausgedruckt, manuell geprüft oder in andere Systeme übertragen, bleibt vom erhofften Effizienzgewinn wenig übrig.
Gerade Unternehmen mit gewachsenen Verwaltungsstrukturen müssen deshalb prüfen, wie Rechnungen empfangen, validiert, freigegeben, verbucht und archiviert werden. Das betrifft nicht nur die Buchhaltung, sondern ebenso die Schnittstellen zu bestehenden Verwaltungs- und ERP-Systemen.
Eine einfache PDF-Datei ist seit 2025 keine E-Rechnung im steuerrechtlichen Sinne mehr. Gängige zulässige Formate sind XRechnung und entsprechende ZUGFeRD-Versionen mit strukturiertem XML-Datensatz. Maßgeblich sind die gesetzlichen Anforderungen an das Datenformat und dessen elektronische Verarbeitbarkeit.
Die nächste Frist steht bereits fest
Für Unternehmen oberhalb der Umsatzgrenze von 800.000 Euro bleiben bis zum Jahreswechsel nur noch wenige Wochen. Kleinere Unternehmen gewinnen ein weiteres Jahr, sollten diese Zeit allerdings nicht mit einer grundsätzlichen Befreiung verwechseln.
Die E-Rechnung ist zudem Teil einer umfassenderen Digitalisierung des Umsatzsteuerverfahrens. Perspektivisch soll ein elektronisches Meldesystem hinzukommen. Die dafür notwendigen gesetzlichen Regelungen stehen jedoch noch aus.
Die nächste Stufe der E-Rechnungspflicht ist dagegen längst beschlossen. Wer von ihr betroffen ist, muss seine Rechnungsstellung ab Januar entsprechend organisieren. Und wer ausschließlich umsatzsteuerfreie Leistungen erbringt, sollte zumindest sicherstellen, dass eingehende strukturierte Rechnungen nicht irgendwo zwischen E-Mail-Postfach und Buchhaltung verloren gehen.
Themen:
LESEN SIE AUCH


Ertragsteuern im Rückwärtsgang – aber Lohn- und Umsatzsteuer stabilisieren die Einnahmelage

Elektronische Rechnungen: Pflicht ab 2025 betrifft alle Unternehmen in Deutschland

Wettbewerbsvorteil im dynamischen Versicherungsmarkt

Buchführungspflicht 2026: Finanzministerium aktualisiert Regeln für land- und forstwirtschaftliche Betriebe
Unsere Themen im Überblick
Themenwelt
Wirtschaft
Management
Recht
Finanzen
Assekuranz


Deutsches BIP wächst um 0,2 Prozent – von der Hoffnung zur harten Zahl

Christine Lagarde kündigt vorzeitigen Rücktritt als EZB-Präsidentin an

ifo Geschäftsklima steigt: Die Erwartungen laufen der wirtschaftlichen Realität voraus

Ölpreisschock: Steigende Energiepreise verschärfen Kostenrisiken für Versicherer
Die neue Ausgabe kostenlos im Kiosk
Werfen Sie einen Blick in die aktuelle Ausgabe und überzeugen Sie sich selbst vom ExpertenReport. Spannende Titelstories, fundierte Analysen und hochwertige Gestaltung – unser Magazin gibt es auch digital im Kiosk.

Beihilfe im Wandel
Dr. Günther Blaich, Dr. Gerd Sautter und Fabian Ober - INTER
"Der Vermittler muss Herr seiner Daten bleiben"
Klaus Liebig und Robert Schmidt, Geschäftsführer der vfm Gruppe
"Nicht laut, aber immer noch relevant"
Wibke Becker - Generalbevollmächtigte & Leiterin Maklervertrieb - Continentale - Mannheimer - EUROPA
"Ein kurzfristiges Strohfeuer machen wir nicht mit."
Frank Kettnaker und Christian Pape - Vorstand ALH Gruppe
"Viele Eltern unterschätzen die finanziellen Folgen, wenn ihr Kind berufsunfähig wird."
Jens Göhner, Leiter Produktmanagement der Stuttgarter
"Unabhängigkeit hat viele Gesichter"
Was bedeutet Unabhängigkeit im Versicherungsvertrieb wirklich?